关于我们
香港利得税两级制:深圳股东控股公司怎么适用
香港利得税两级制:深圳股东控股公司怎么适用
service@yuetol.com
很多深圳跨境创业者的架构是:内地自然人或者深圳有限公司,控股一家或者多家香港公司,用来做亚马逊、独立站收款、采购中转、海外投资。大家最关心的一个优惠,就是香港利得税两级制:首 200 万港元利润按 8.25%征税,超出部分按标准 16.5%征收。
但大量卖家踩坑:以为只要注册了香港公司就自动享受优惠;同一批深圳股东控制多家香港公司,全部勾选两级制申报,最后收到香港税务局的评税调整、罚款通知。深圳市皇珈财税代理有限公司长期服务这类深港联动架构客户,实务中发现,两级制最大难点不在于税率本身,而在于「有关连实体」的认定、提名规则,以及内地控股主体会不会牵连限制优惠资格。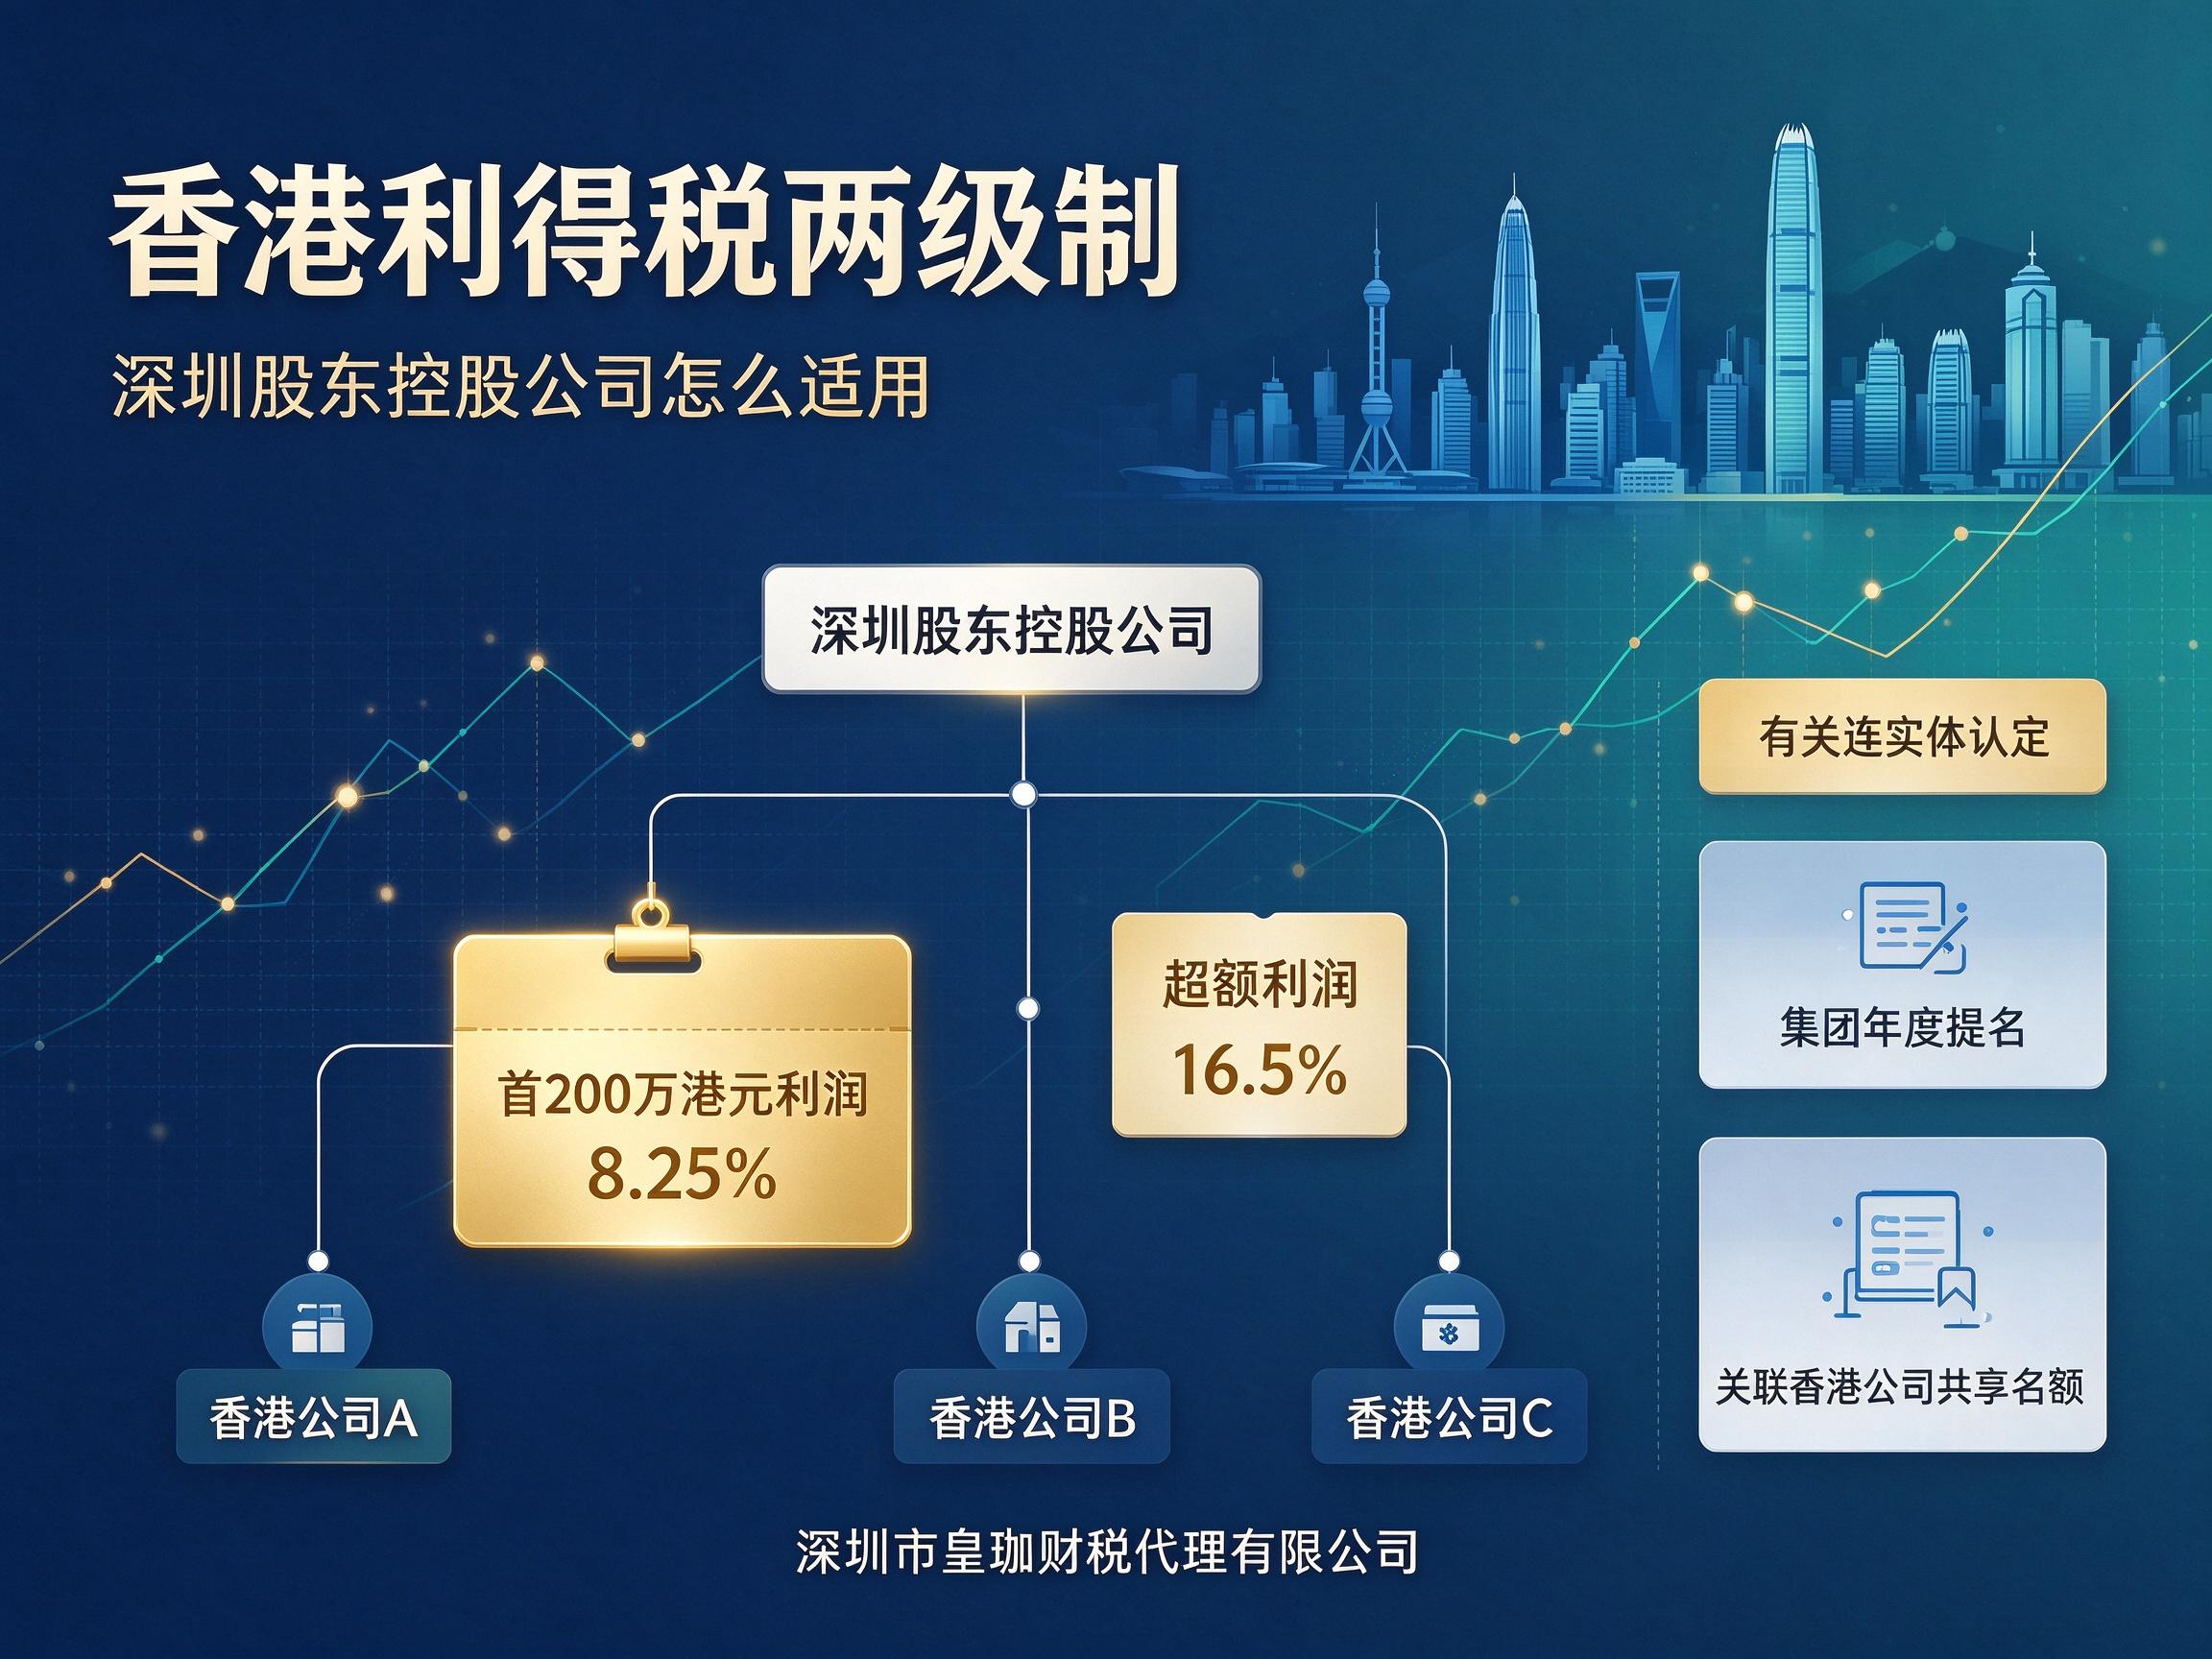
香港利得税两级制自 2018/19 课税年度起生效,针对法团标准为:
如果没有有关连实体,这家香港公司可以直接选择两级制;一旦存在受同一控制、在香港经营业务的关联实体,同一个课税年度内,集团内只允许提名其中一家享受两级制优惠,其余关联香港公司,全部只能按 16.5% 全额计税。
这里第一个关键区分点:深圳的控股公司本身,算不算香港税务口径下的“有关连实体”?
香港税务局定义的「有关连实体」,核心判定标准:是否受同一控制,并且该实体在香港经营行业、专业或业务、产生香港应课税利润。
我们拆成两种深圳股东架构:
深圳同一个自然人,名下持有两家香港公司,两家都在香港开立账户、从事跨境贸易、产生源自香港的利润。那么这两间香港公司属于有关连实体,一年只能选其中一家享受两级制。自然人本人在内地经营的深圳公司,如果不在香港做生意、不在香港产生应课税利润,它本身不会占用香港这边的两级制名额。
重点来了:
很多深圳卖家的误区:“几家香港公司业务分开、独立做账,就可以全部享受两级制”。业务独立不改变“同一控制”的认定,香港税局看控制权,不看业务是否隔离。皇珈财税在给客户做架构规划时,会提前把同控制下香港主体清单整理出来,避免报税时多家同时勾选两级制触发稽查。
补充一条边界:如果香港公司只是纯控股平台,只持有其他公司股权、本身没有经营业务、没有应评税利润,它不会占用名额;但一旦这家控股香港公司开始产生租金、股息、贸易佣金等应税利润,就要纳入关联实体名单参与名额分配。
想要合法申报两级制,必须同时满足四条:
适合多家香港公司利润轮流波动的卖家。比如今年 A 香港公司利润高,提名 A;明年 B 订单爆发,下一个课税年度切换提名 B。 ⚠️ 注意:提名按课税年度独立,每年都要重新评估、在报税表做出声明,不能一次性锁定永久名额。同时全套审计、报税资料留存,税局有权回溯核查多年的提名一致性。
如果业务可以归集,尽量把业务收拢到单一香港公司,其余香港公司做成纯持股壳、不产生经营利润。这样没有关联竞争名额,这家经营香港公司每年稳定享受两级制,是中小跨境卖家最简单稳妥的方案,也是皇珈财税最常推荐给深圳客户的路线。
如果确实需要多家香港公司同时享受两级制优惠,需要做控制权隔离:不同香港公司的实际控制人、持股主体分开,不再受同一集团控制。这个方案涉及股权、资金、合同、内地外汇、个税连锁影响,不能只看香港税务优惠,要同步评估深圳这边内地公司账务、分红、转让定价风险,不建议自行操作。
对于深圳主体控股香港公司的客户,整套合规链条是联动的:
很多卖家只把香港报税当成一件独立海外事务,忽略它和深圳母公司的股权、资金、分红联动。一旦香港这边两级制申报不合规,税局除了调整香港税款,还会下发问询,要求披露实际控制人、内地关联企业信息,给深圳这边的主体带来额外核查压力。
一句话总结深圳控股架构下的两级制:内地深圳股东/母公司本身,不会抢走两级制名额;但是同受该深圳主体控制的多家香港经营公司,一年只能有一家享受首 200 万利润 8.25% 的优惠。
两级制不是“注册即享”的普惠福利,它本质是一套带集团名额管控的优惠。对于深港联动的跨境架构,最优策略不是想方设法把多家香港公司全部挤进优惠,而是提前做好股权规划、年度提名安排,把香港税务、香港年审审计、内地深圳公司账务、分红通道放在一套合规框架里统筹。
本文来源:蓝粤网,发布时间:2026-11-10