一个表格看明白2026年12月1日起实施的境外投资备案要求
个人直接持股模式,适合小体量业务、品牌持有、短期项目,不用新设内地运营主体,前期设立手续较轻。但其短板十分突出:资金出境依赖境外自有外汇,个人资本金购汇细则尚未
- 蓝粤网
- 2026-11-16

service@yuetol.com
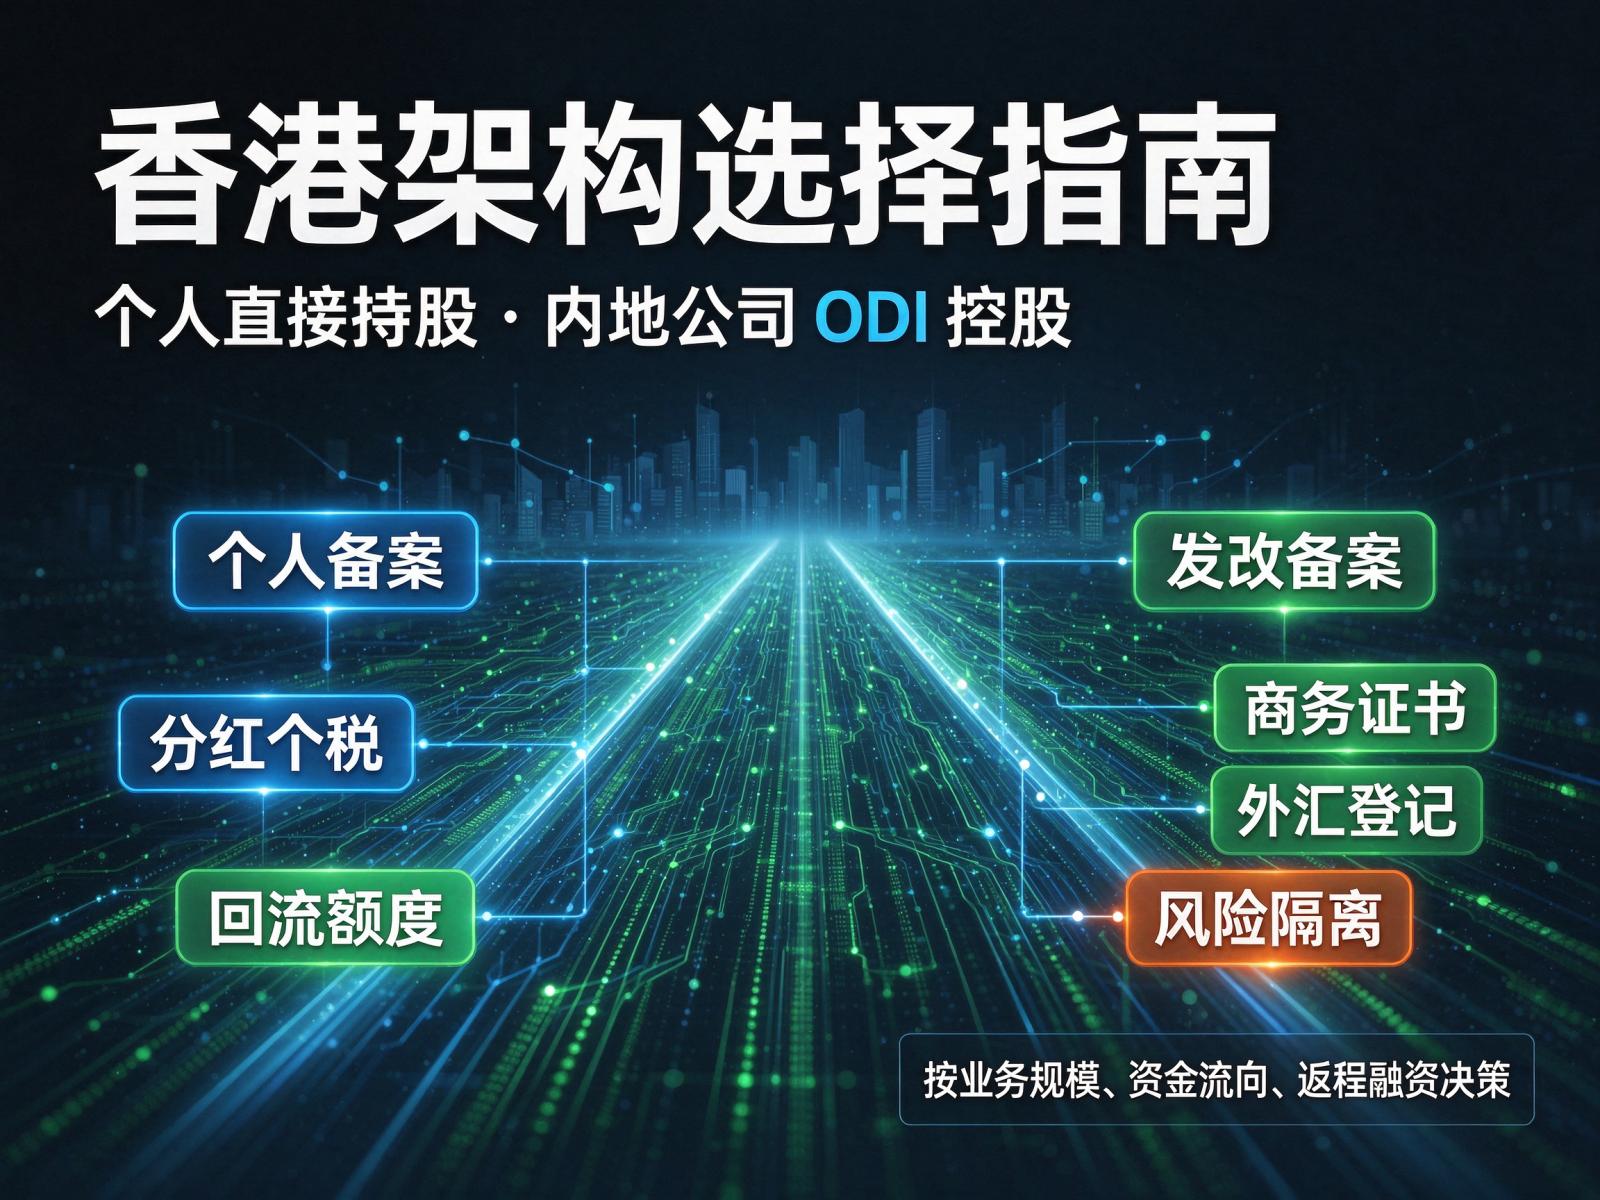
个人直接持股模式,适合小体量业务、品牌持有、短期项目,不用新设内地运营主体,前期设立手续较轻。但其短板十分突出:资金出境依赖境外自有外汇,个人资本金购汇细则尚未
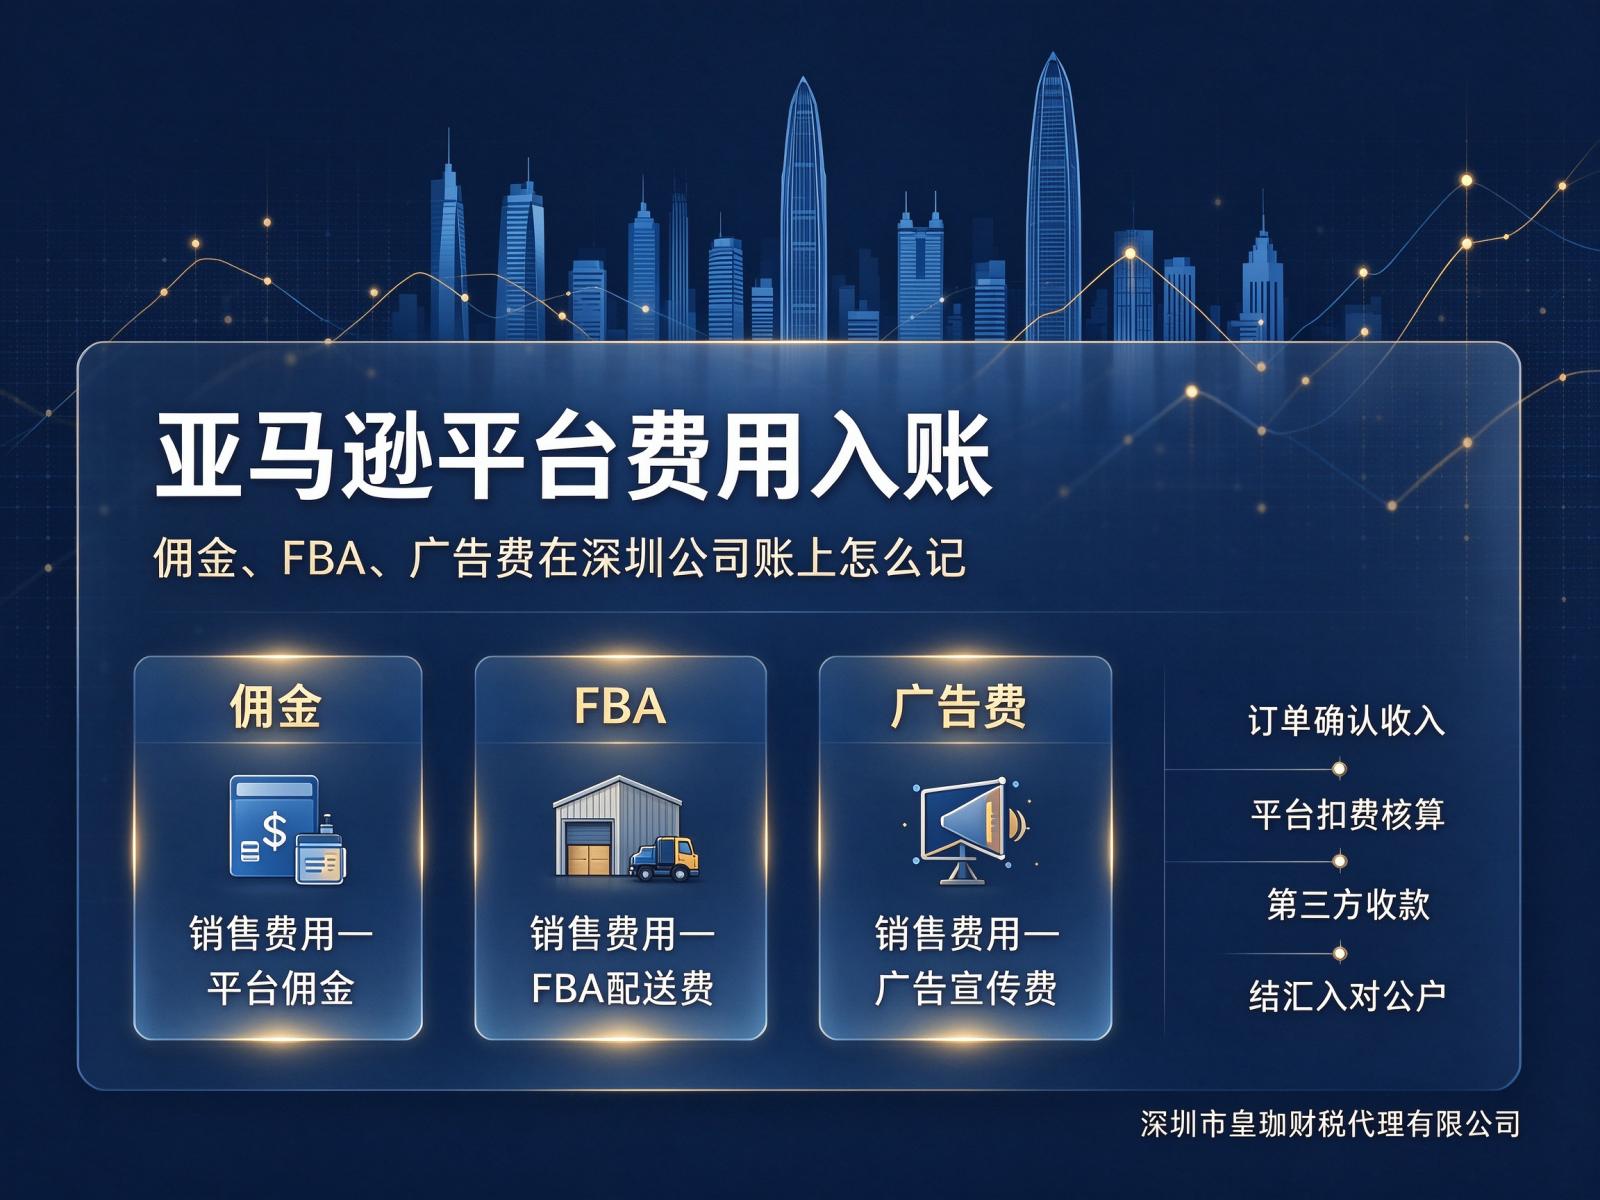
很多深圳跨境卖家踩过同一个大坑:直接拿亚马逊每两周打款到收款账户的净额当成收入入账,把佣金、FBA配送费、广告费当成收入扣减项。这种净额记账方式,一旦遇到税务
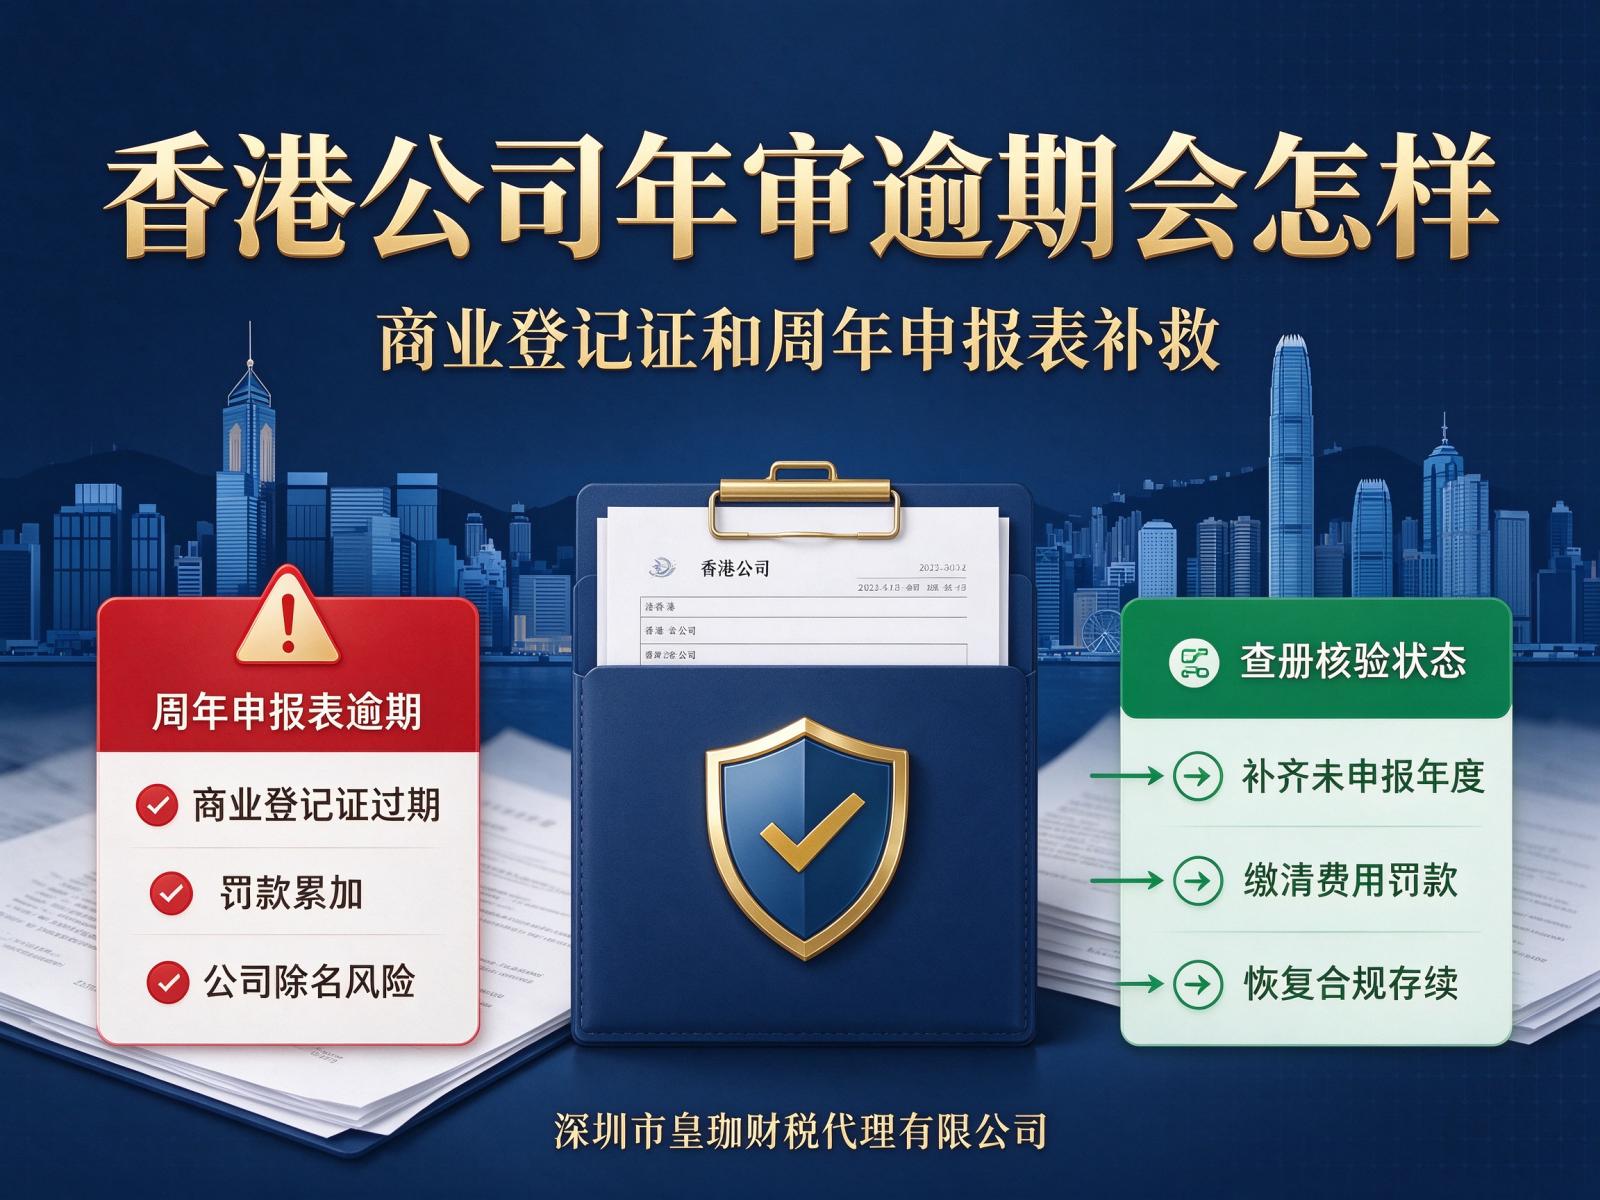
不少跨境创业者注册香港公司之后,很容易混淆年审两件核心文件:周年申报表(NAR1,公司注册处)、商业登记证续证(税务局)。很多人以为年审只是换一张商业登记证,漏掉周年申报
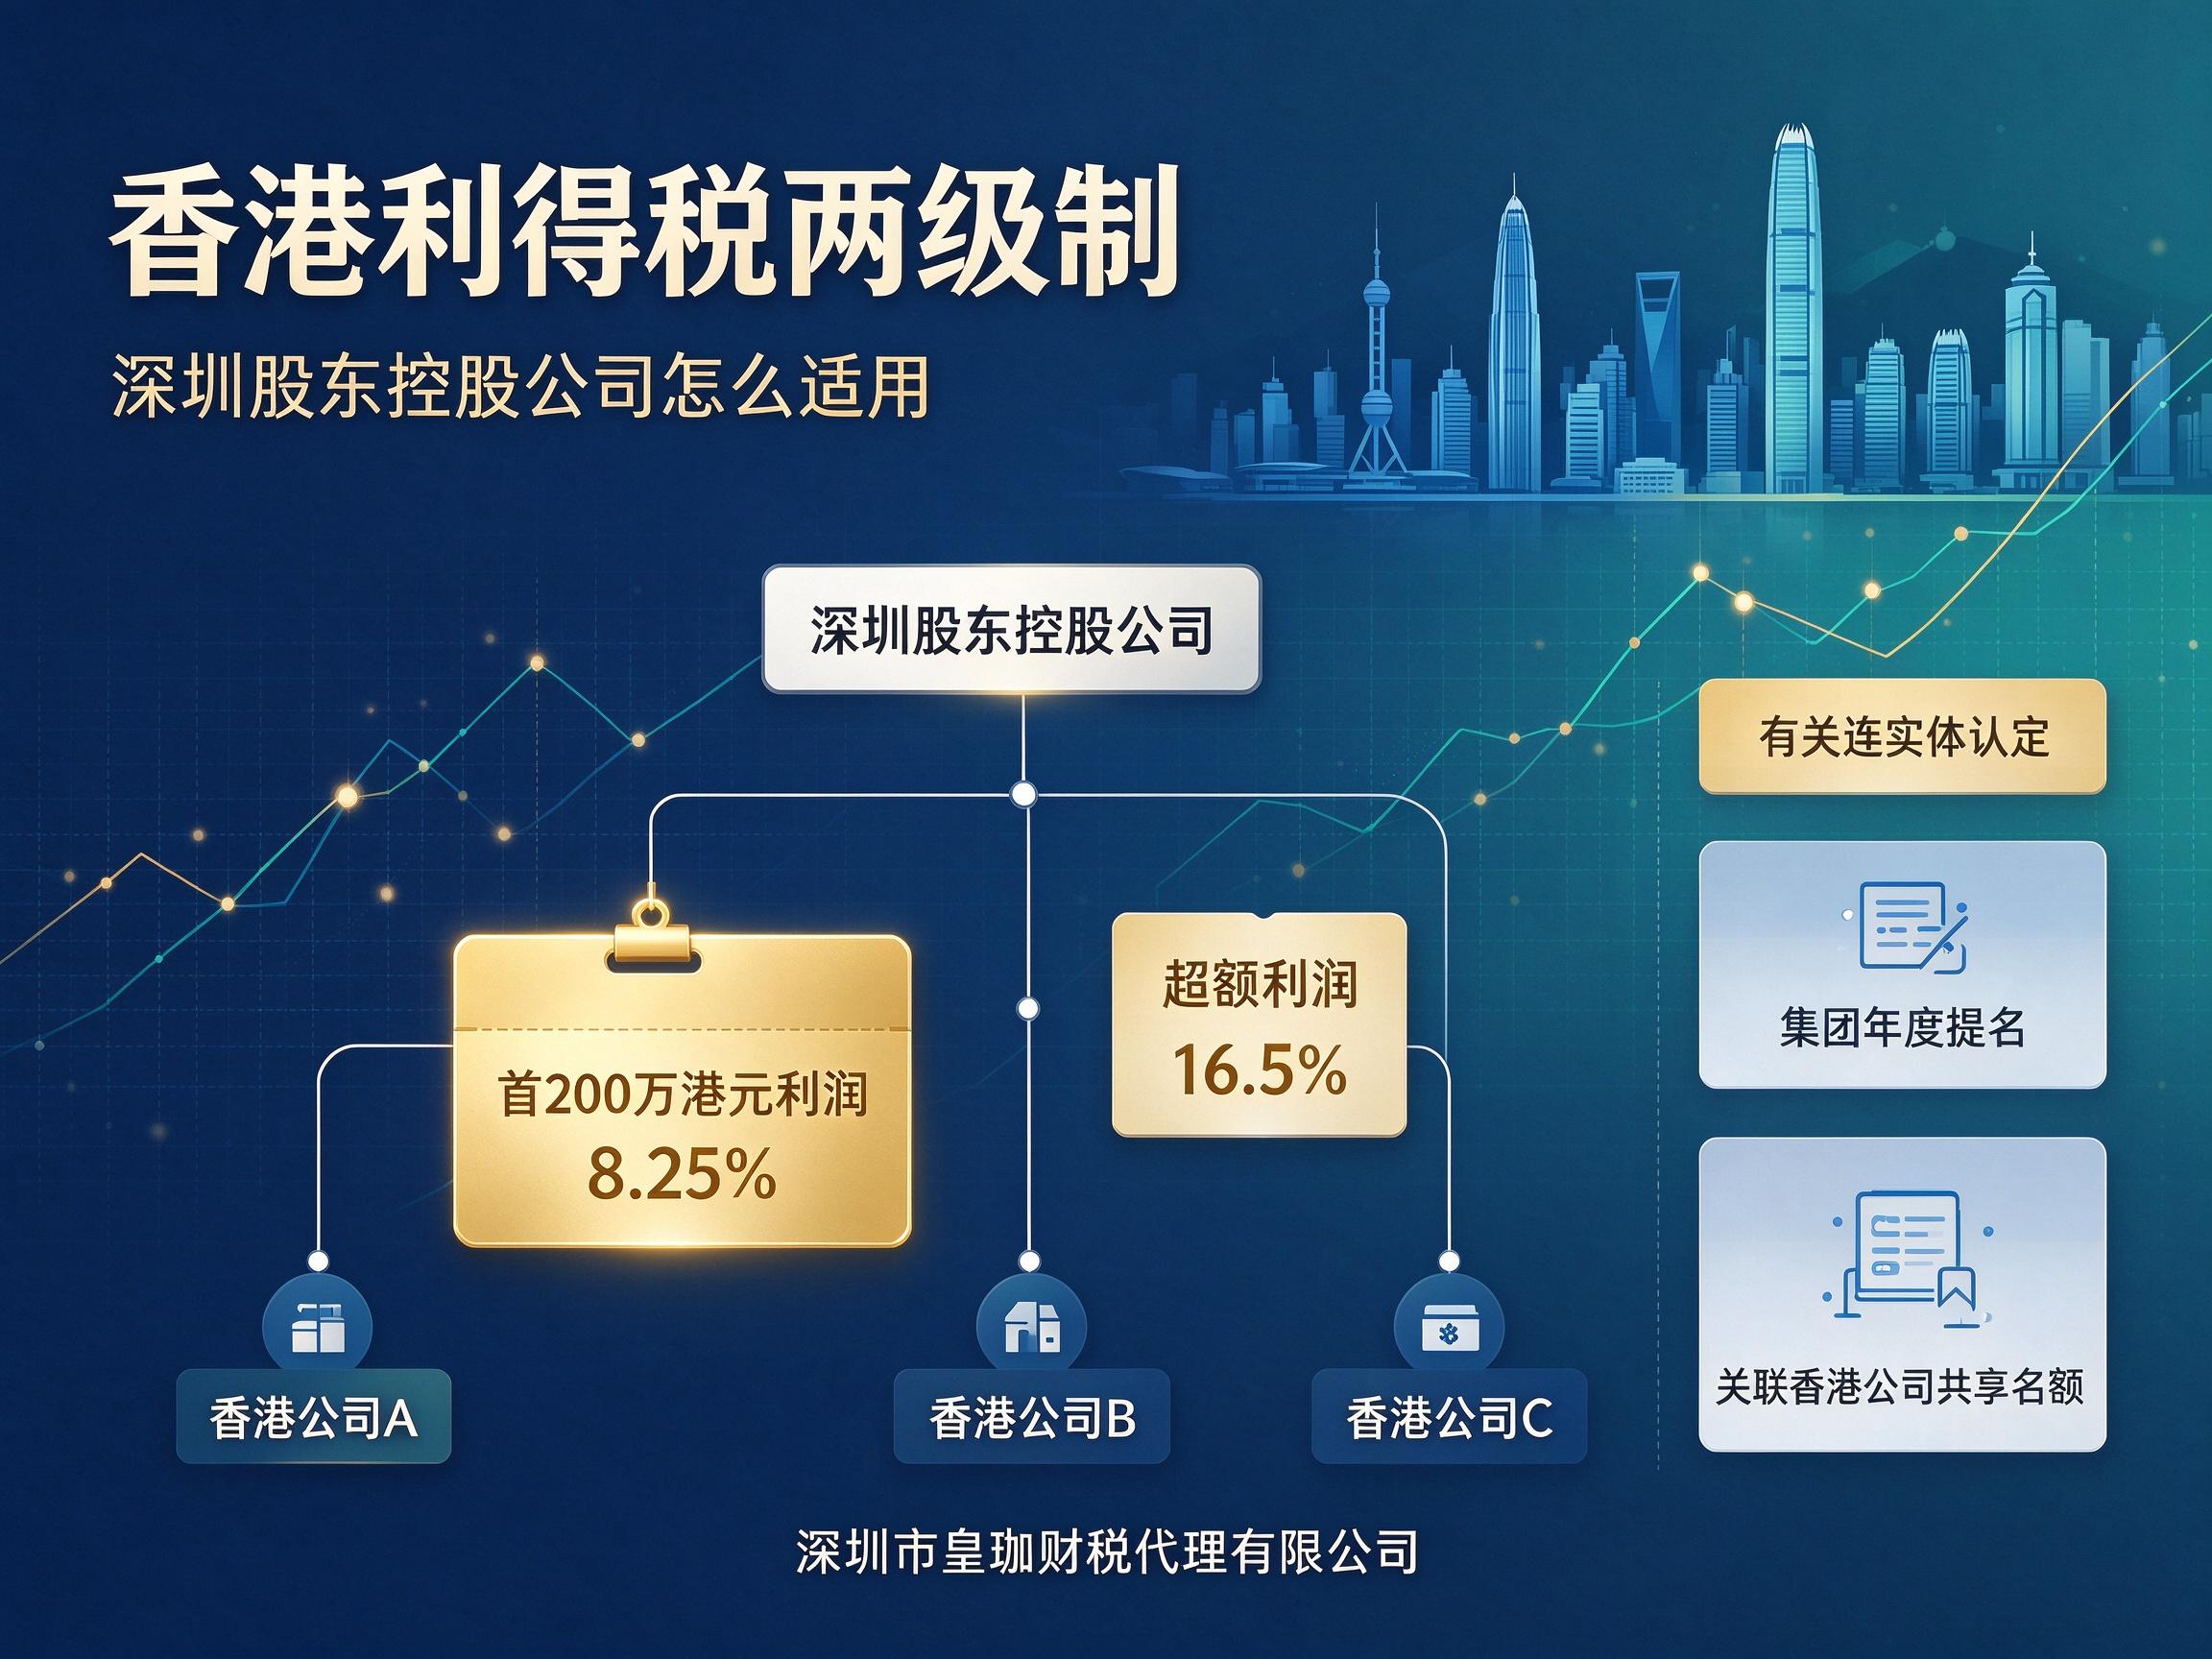
很多深圳跨境创业者的架构是:内地自然人或者深圳有限公司,控股一家或者多家香港公司,用来做亚马逊、独立站收款、采购中转、海外投资。大家最关心的一个优惠,就是香港
创业之路,从主体设立、日常财税管理,到品牌知识产权布局、跨境出海架构搭建,企业经营者往往要面对繁杂的合规事项。工商注册变更、记账报税、海外主体设立、商标申请
外贸行业订单链路长、结算币种多、涉及出口退税、境外收汇、关联交易、VAT、跨境佣金、海外公司账务等多重事项。很多外贸老板前期重心放在拓客、出货,等到业务做
随着知识产权意识不断普及,专利早已不再是大型企业、科研院所的专属。越来越多创业者、技术工程师、研发团队开始规划专利布局。但很多人对专利的认知依旧模糊:专利
很多跨境卖家埋头运营店铺、投广告、备货发货,却常常忽略财税底层架构。等到平台核查、外汇预警、稽查上门、VAT罚款,才发现账、货、资金对不上,店铺资金被冻结、退
深圳创业氛围浓厚,大量小微企业、个体户快速注册开业。很多老板一门心思扑在业务上,却忽略财税这件基础大事。不少人抱有侥幸心理:公司没收入、不开票,不用记账报税;自
很多深圳小微企业老板最近刷财税资讯,看到反向开票,第一反应容易混淆:是不是一种可以随便用来补成本票的开票方式?不少人以为所有企业都能用反向开票解决缺票难题,这是
在跨境贸易、海外电商、国际投融资行业高速发展的当下,香港凭借毗邻内地、金融体系成熟、外汇自由流通、税务政策宽松等核心优势,成为无数内地企业走向国际化的第一
随着经济全球化进程不断加快,国内企业出海已然成为行业发展大趋势。无论是传统外贸企业拓展海外市场、跨境电商搭建国际化经营架构、品牌企业打造国际品牌影响力,还
在企业出海、跨境电商、国际贸易、品牌布局和投资扩张的过程中,选择合适的海外注册地,是搭建海外主体的第一步。不同国家在市场准入、税务环境、外资政策、行业适配
随着企业出海、跨境贸易、海外资金结算需求增加,香港公司的银行对公账户成为很多外贸企业、跨境电商、投资机构的重要经营工具。但近年来,银行对开户资料、资金来源
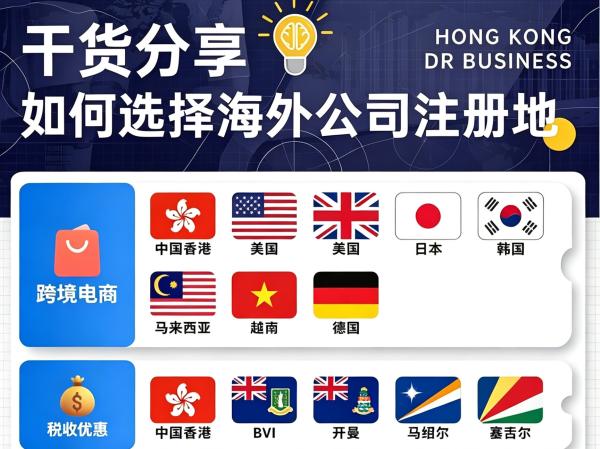
在跨境电商、国际贸易、海外投资、基金布局的业务浪潮下,很多企业与创业者都有设立海外公司的需求。不同国家/地区的法律、税务、开户条件、维护成本差异巨大,注册
随着国内企业全球化布局需求持续增长,出海投资、跨境经营、搭建海外架构,往往涉及复杂的外汇、工商、财税合规事项,流程繁琐、政策门槛高,稍有不慎就会耽误项目进度,埋
在全球贸易与跨境经营活动日益频繁的背景下,香港凭借其优越的地理位置、稳健的金融体系以及与国际市场的紧密联系,成为众多企业开展海外业务的重要平台。对于设立香
在跨境电商、国际贸易和资本出海的热潮中,香港公司以其优越的地理位置和税收政策,成为众多企业家和投资者的首选。然而,每到做账审计报税季,很多客户的第一反应往往是
不少做外贸、跨境贸易的内地企业,会选择注册香港公司,搭配香港银行账户开展跨境业务。香港账户凭借国际化金融属性,成为很多企业对接海外客户、收付外币货款的重要工
国内企业布局海外市场,新加坡凭借优越的营商环境、国际化金融地位、友好的税收政策,成为大量外贸、科技、跨境企业出海的首选落脚点。深圳市皇珈财税代理有限公司深
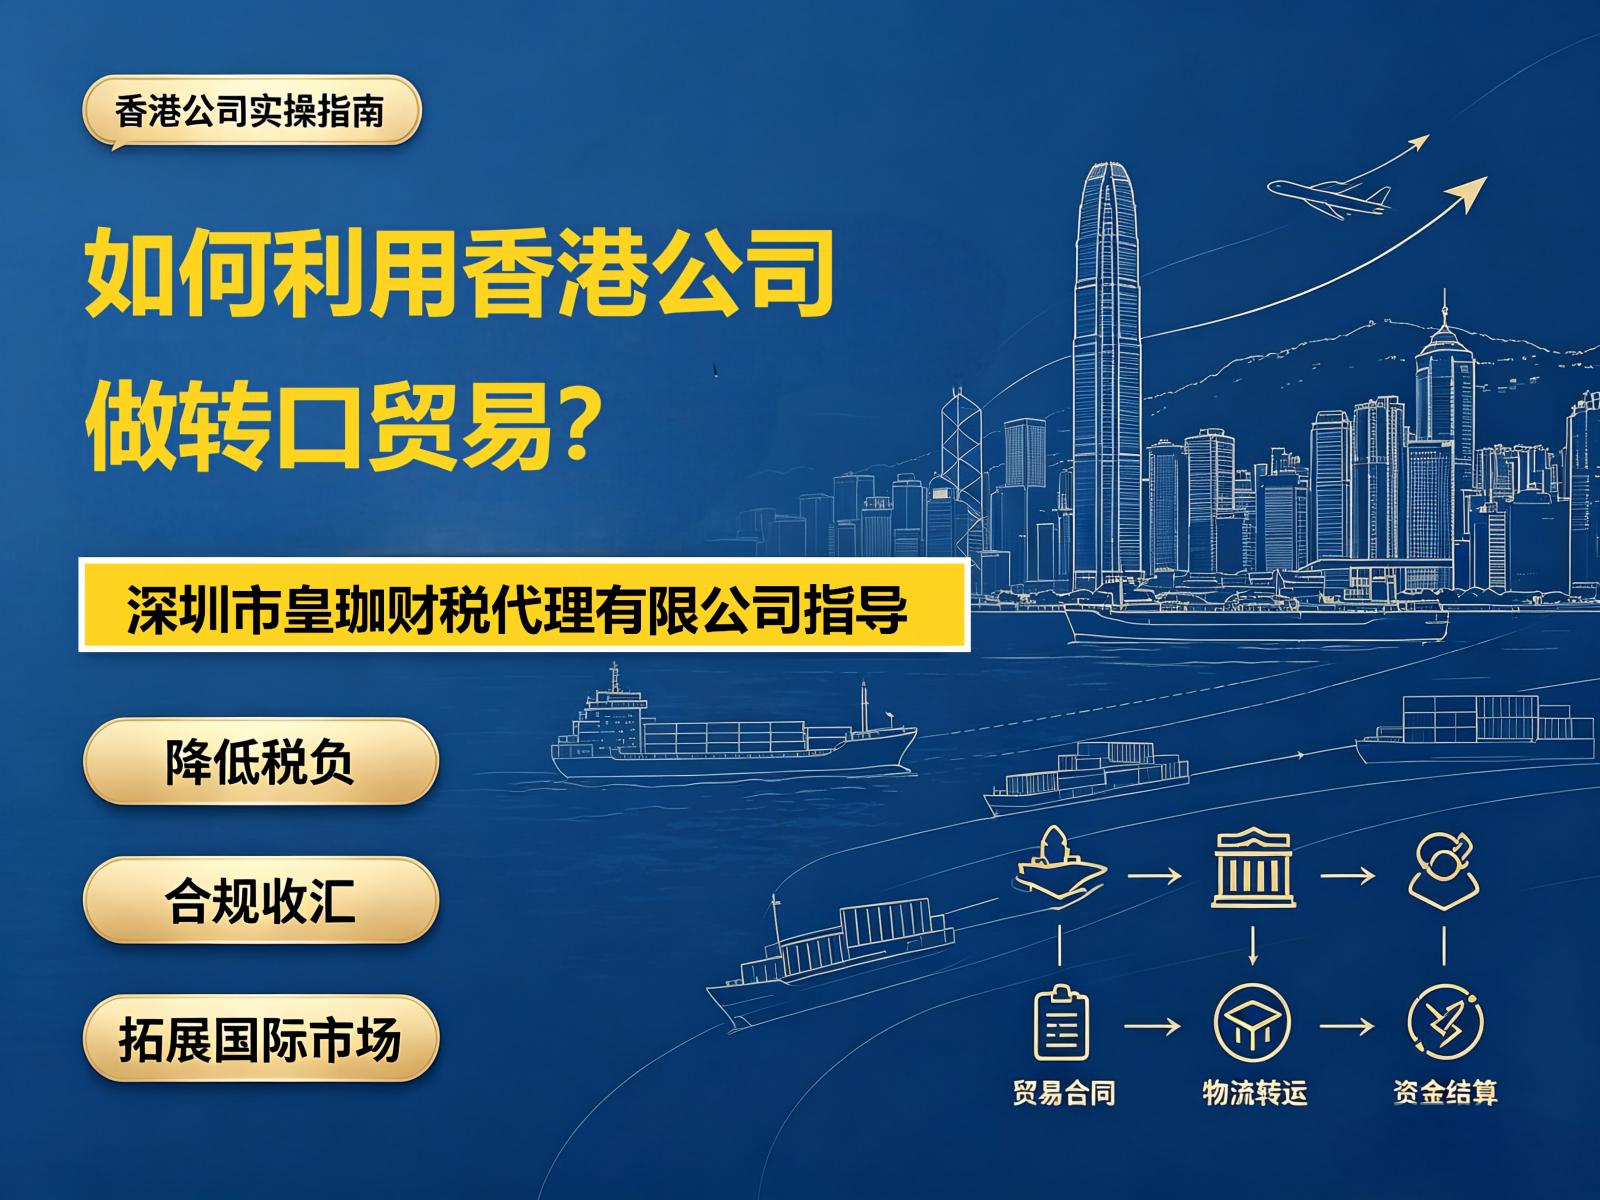
转口贸易,是指企业并不直接把货物从生产国销售到最终买家,而是通过第三方地区或公司完成贸易路径的安排
做亚马逊跨境的卖家,很多人会踩香港站点的地址坑。注册店铺、触发二审、银行开户,每一步都和地址强相关。不少卖家贪图便宜使用虚拟地址、共享集群地址,后期接连踩坑
在全球化经营背景下,越来越多的企业和投资者开始选择在海外注册公司,以利用不同国家和地区的税收优势、营商环境、贸易便利化和资产管理政策
对于很多跨境卖家而言,香港公司不仅是一个简单的境外主体,更是连接内地供应链、国际支付、税务规划和亚马逊平台合规运营的重要工具。相比普通内地公司,香港公司在跨